> For the complete documentation index, see [llms.txt](https://organization-110.gitbook.io/scamfund/llms.txt). Markdown versions of documentation pages are available by appending `.md` to page URLs; this page is available as [Markdown](https://organization-110.gitbook.io/scamfund/finansy.md).
# Финансы
И так, начнем с того, что всех так привлекает в крипте - деньги! Я всегда считал, что история - это лучший учебник. Поэтому чтобы размышлять о настоящем, давайте заглянем в прошлое
## Древние времена: Бартер
* **Доисторические общества** - В древнейшие времена люди обменивались товарами и услугами напрямую, без использования денег. Этот процесс известен как бартер. Например, охотник мог обменять мясо на фрукты, которые выращивал фермер.
## Первые формы денег
* **Месопотамия (около 3000 г. до н.э.)** - Одной из первых форм денег стали зерно и скот. Люди использовали эти товары как стандарт для обмена, так как они имели стабильную ценность.
* **Ранние цивилизации (около 2500 г. до н.э.)** - В Древнем Египте и Месопотамии начали использоваться металлы в качестве денег. Эти металлы были стандартом для обмена и использовались для хранения стоимости. Например, египтяне использовали золотые и серебряные кольца.
## Монеты и бумажные деньги
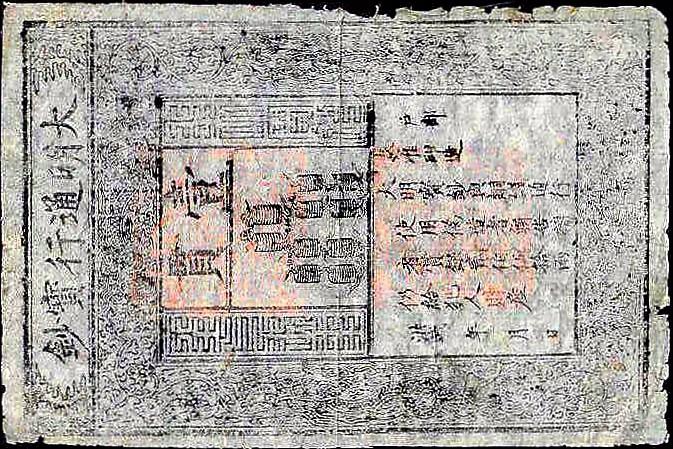
* **Лидия (около 600 г. до н.э.)** - Первые металлические монеты были выпущены в Лидии (современная Турция). Эти монеты имели стандартизированную форму и вес, что делало их удобными для использования в обмене.
* **Древний Рим (около 200 г. до н.э. - 300 г. н.э.)** - Римляне усовершенствовали монетную систему, создав сеть монетных дворов по всей империи. Это способствовало развитию торговли и экономики.
* **Китай (7-й век н.э.)** - В Китае были введены первые бумажные деньги. Эти деньги первоначально представляли собой квитанции на хранение товаров, но позже стали использоваться как полноценное средство обмена.
### Банковские системы и международная торговля

* **Средневековая Европа (12-14 века)** - Появление банковских систем. В Италии, в таких городах, как Флоренция и Венеция, возникли первые банки. Банки предоставляли услуги по хранению и обмену денег, а также выдавали кредиты.
* **Эпоха великих географических открытий (15-17 века)** - Развитие международной торговли. Европейские купцы начали торговать с Америкой, Африкой и Азией, что потребовало усовершенствования финансовых систем и методов обмена.
### Современные финансовые системы
* **19-й век** - Создание центральных банков. Например, Банк Англии, основанный в 1694 году, стал прототипом современных центральных банков, регулирующих денежное предложение и стабилизирующих экономику.
* **20-й век** - Введение золотого стандарта и его отмена. Золотой стандарт установил фиксированную стоимость валют относительно золота. После Великой депрессии и Второй мировой войны большинство стран отказались от золотого стандарта в пользу фиатных денег. - Развитие электронных платежных систем. В 1950-х годах появились первые кредитные карты, а в конце века распространились электронные системы платежей, такие как PayPal.
* **21-й век** - Появление криптовалют. В 2009 году была создана первая криптовалюта, Bitcoin, что привело к развитию децентрализованных финансовых систем и блокчейн-технологий. - Развитие финтеха. Современные технологии, такие как мобильные платежи, блокчейн и искусственный интеллект, значительно изменили финансовые системы, делая их более доступными и эффективными.
Вообщем деньги в той или иной форме необходимость с которой столкнулось человечетсво, чтобы иметь возможность равноценного обмена между друг-другом. Если хотите глубже погрузиться в тему денег и финансов, советую обратиться к этим материалам:
{% embed url="" %}
## Основы финансов
*Финансовая грамотность – это фундаментальная часть нашей жизни, влияющая на наше благополучие и уверенность в будущем. Начать стоит с основ: доходы, расходы, активы и пассивы. Доходы включают все средства, которые мы зарабатываем, тогда как расходы – это деньги, которые мы тратим. Разделяя их на фиксированные и переменные, мы можем лучше управлять своим бюджетом и избегать долгов.*
### **Понятия доходов, расходов, активов и пассивов**
Финансовая грамотность начинается с понимания основных терминов.
#### **Доходы**
Это все денежные поступления, которые вы получаете. Сюда входят зарплата, доход от бизнеса, инвестиционные прибыли, аренда и даже пенсии. Регулярные доходы, такие как зарплата, помогают планировать бюджет, а нерегулярные, например, бонусы, могут использоваться для сбережений или инвестиций.
#### **Расходы**
Это все ваши траты. Их можно разделить на фиксированные (например, аренда жилья, коммунальные услуги) и переменные (еда, развлечения, одежда). Ведение учёта расходов помогает понять, куда уходят деньги и где можно сэкономить.
#### **Активы**
Активы – это всё, что имеет ценность и может приносить доход в будущем. Например, недвижимость, акции, сбережения и даже автомобили. Активы бывают текущие (например, деньги на счету, которые можно быстро использовать) и долгосрочные (например, недвижимость, которую трудно быстро продать).
#### **Пассивы**
Пассивы – это ваши долги и обязательства. Это могут быть ипотека, автокредиты, кредитные карты и другие займы. Пассивы уменьшают вашу чистую стоимость и могут стать тяжёлым бременем, если их не контролировать.
### **Базовые принципы финансового учета**
* **Двойная запись**\
Каждая транзакция записывается дважды – как дебет и как кредит. Это позволяет всегда поддерживать баланс в учёте.
* **Балансовый отчёт**\
Этот отчёт показывает соотношение ваших активов и пассивов, позволяя понять вашу чистую стоимость.
* **Отчёт о доходах и расходах**\
Помогает отслеживать изменения в ваших доходах и расходах за определённый период.
* **Отчёт о движении денежных средств**\
Отслеживает все денежные потоки – сколько денег поступило и сколько было потрачено.
### **Пример для наглядности**
Представьте, что ваш месячный доход составляет 50 000 рублей. Ваши фиксированные расходы – аренда, коммунальные услуги и транспорт – составляют 20 000 рублей. Переменные расходы – питание, развлечения и покупки – составляют ещё 20 000 рублей. \
Таким образом, у вас остаётся 10 000 рублей, которые можно использовать для сбережений или инвестиций. \
\
Если у вас есть активы, например, сбережения в банке или акции, они будут приносить дополнительный доход. А если у вас есть пассивы, например, кредитная карта с задолженностью, вам придётся выплачивать проценты, что уменьшит ваш общий доход.
## Личные финансы
*Активы, такие как недвижимость и сбережения, представляют собой ценности, которые могут приносить доход в будущем. Пассивы, наоборот, – это наши обязательства и долги. Управление этими категориями позволяет контролировать своё финансовое состояние и достигать поставленных целей.*
### **Бюджетирование и управление личными финансами**
#### **Бюджетирование**
Бюджетирование – это процесс планирования ваших доходов и расходов. Вот как следует подойти к этому:
1. **Определите доходы**\
Учтите все источники дохода, такие как зарплата, бонусы, дополнительные заработки.
2. **Составьте список расходов**\
Разделите их на фиксированные (аренда, кредиты) и переменные (еда, развлечения).
3. **Составьте бюджет**\
Сравните доходы и расходы. Если расходы превышают доходы, подумайте, где можно сэкономить.
4. **Следите за исполнением**\
Регулярно проверяйте, насколько вы придерживаетесь бюджета. Ведите учёт всех трат.
### **Способы сбережения и инвестирования**
#### **Сбережения**
1. **Создайте резервный фонд**\
Отложите 3-6 месяцев расходов на случай непредвиденных обстоятельств.
2. **Открывайте сберегательные счета**\
Выбирайте счета с высоким процентом, чтобы ваши деньги приносили доход.
3. **Автоматизируйте сбережения**\
Настройте автоматическое перечисление части дохода на сберегательный счёт.
#### **Инвестирование**
1. **Определите цели**\
Решите, зачем вы инвестируете – покупка жилья, образование детей, пенсия.
2. **Изучите рынки**\
Понимание рынка акций, облигаций, недвижимости или крипты поможет вам выбрать правильные инструменты.
3. **Начните с малого**\
Инвестируйте небольшие суммы, чтобы уменьшить риски.
4. **Диверсифицируйте**\
Разделите инвестиции между разными активами, чтобы снизить риски.
#### **Пример**
Если у вас есть 50 000 рублей, которые вы хотите инвестировать, распределите их следующим образом:
* 20 000 рублей – на крупные компаний
* 15 000 рублей – на облигации
* 10 000 рублей – на сберегательный счёт
* 5 000 рублей – в фонд недвижимости
*Постепенно увеличивайте инвестиции по мере роста ваших доходов и знаний о финансовых рынках.*
### **Советы по управлению личными финансами**
1. **Живите по средствам** \
Не тратьте больше, чем зарабатываете.
2. **Планируйте крупные покупки**\
Не делайте спонтанных покупок, особенно если это дорогие вещи.
3. **Следите за кредитной историей** \
Держите долги под контролем, своевременно оплачивайте кредиты и займы.
4. **Используйте технологии** \
Приложения для учета финансов помогут вам отслеживать доходы и расходы, планировать бюджет и ставить финансовые цели.
## Банковское дело
*Банковское дело предоставляет широкий спектр услуг, от текущих и сберегательных счетов до различных кредитов и депозитов. Выбор подходящего банка и продукта зависит от ваших потребностей и условий, предлагаемых банком. Это включает в себя анализ процентных ставок, комиссий и удобства обслуживания.*
### **Типы банковских услуг**
#### **Счета**
* **Текущие счета** \
Предназначены для повседневных финансовых операций. Например, использование дебетовой карты для покупок или оплаты счетов.
* **Сберегательные счета** \
Позволяют накапливать сбережения и получать процентный доход.
### **Кредиты**
* **Потребительские кредиты**\
Предоставляются на различные личные нужды, такие как покупка мебели или оплата образования. Пример: Кредит на 200,000 рублей с погашением за 3 года.
* **Ипотечные кредиты** \
Используются для покупки недвижимости. Пример: Ипотека на 3 миллиона рублей под 6% годовых на 20 лет.
* **Автокредиты** \
Специальные кредиты для покупки автомобилей. Пример: Кредит на 500,000 рублей на 5 лет под 8% годовых.
### **Депозиты**
* **Срочные депозиты** \
Размещаются на определённый срок с фиксированной процентной ставкой. Пример: Депозит на 100,000 рублей на 1 год под 5% годовых.
* **Накопительные счета** \
Позволяют вносить дополнительные средства в течение срока действия депозита. Пример: Накопительный счёт с возможностью пополнения до 500,000 рублей.
### **Как выбрать банк и продукты банковских услуг**
#### **Исследование и сравнение**
* **Процентные ставки**\
Сравните ставки по депозитам и кредитам.
* **Комиссии и сборы**\
Обратите внимание на скрытые комиссии за обслуживание счетов, снятие наличных и переводы.
#### **Репутация и надёжность**
* **Рейтинги и отзывы**\
Изучите рейтинги банков и отзывы клиентов.
* **Страхование вкладов**\
Убедитесь, что банк участвует в системе страхования вкладов.
#### **Удобство обслуживания**
* **Интернет-банкинг и мобильные приложения**\
Проверьте наличие удобных онлайн-сервисов.
* **Близость отделений и банкоматов**\
Оцените, насколько удобно расположены отделения и банкоматы банка.
## Инвестирование
*Инвестирование – ключ к долгосрочному финансовому росту. Инвестируя в акции, облигации, недвижимость и другие активы, можно значительно увеличить свои доходы. Важно помнить о принципах диверсификации и управления рисками, чтобы минимизировать возможные убытки.*
### **Введение в инвестиции**
#### **Акции**
* **Определение:** Доли в капитале компании, предоставляющие право на часть прибыли и участие в управлении.
* **Типы акций:** Обыкновенные (с правом голоса) и привилегированные (с фиксированным дивидендом).
* **Преимущества:** Потенциальный рост капитала, дивиденды.
* **Риски:** Волатильность рынка, возможность убытков.
**Пример:** Покупка акций известной компании, такой как Apple, может приносить доход за счет роста стоимости акций и выплат дивидендов.
#### **Облигации**
* **Определение:** Долговые обязательства, выпущенные компаниями или государством, с фиксированным доходом.
* **Типы облигаций:** Государственные, корпоративные, муниципальные.
* **Преимущества:** Стабильный доход, меньшие риски по сравнению с акциями.
* **Риски:** Процентные ставки, кредитные риски эмитента.
**Пример:** Инвестирование в государственные облигации с фиксированным доходом 5% годовых.
#### **Фонды**
* **Паевые инвестиционные фонды (ПИФы):** Коллективное инвестирование в акции, облигации и другие инструменты.
* **Биржевые фонды (ETF):** Инвестирование в индекс или корзину активов, торгующихся на бирже.
* **Преимущества:** Диверсификация, профессиональное управление.
* **Риски:** Волатильность рынка, управляющие риски.
**Пример:** Инвестирование в индексный фонд S\&P 500 для получения дохода от роста рынка.
### **Принципы диверсификации и управления рисками**
#### **Диверсификация**
* **Суть:** Распределение инвестиций между различными активами для снижения рисков.
* **Преимущества:** Уменьшение волатильности, защита от убытков в отдельных секторах.
**Пример:** Инвестирование в акции, облигации и недвижимость для создания сбалансированного портфеля.
#### **Управление рисками**
* **Оценка рисков:** Анализ потенциальных убытков и их вероятности.
* **Стратегии:** Хеджирование, установка стоп-лоссов, ребалансировка портфеля.
**Пример:** Использование опционов для хеджирования рисков при падении рынка акций.
### **Виды инвестиций и их особенности**
#### **Недвижимость**
* **Преимущества:** Стабильный доход от аренды, рост стоимости.
* **Риски:** Высокие первоначальные затраты, ликвидность.
#### **Золото и драгоценные металлы**
* **Преимущества:** Защита от инфляции, сохранение стоимости.
* **Риски:** Волатильность цен, отсутствие текущего дохода.
#### **Альтернативные инвестиции**
* **Криптовалюты:** Высокая доходность, но и высокие риски.
* **Искусство и коллекционные предметы:** Долгосрочные вложения, требующие специальных знаний.
## Финансовое планирование
*Финансовое планирование охватывает долгосрочные и краткосрочные цели, такие как покупка жилья, образование и пенсионные накопления. Разработка чёткого плана и бюджета помогает следовать намеченному пути и корректировать его по мере необходимости.*
### **Финансовое планирование и цели**
1. **Определение целей:**
* **Краткосрочные цели**\
Покупка мебели, отпуск. Срок выполнения – до 1 года.
* **Среднесрочные цели**\
Покупка автомобиля, образование. Срок выполнения – от 1 до 5 лет.
* **Долгосрочные цели**\
Покупка жилья, пенсионные накопления. Срок выполнения – более 5 лет.
**Пример:**\
Анна планирует купить квартиру через 10 лет, для чего начинает откладывать по 20% дохода ежемесячно на специальный накопительный счёт.
2. **Создание финансового плана:**
* **Анализ текущего финансового состояния:** Оценка доходов, расходов, активов и пассивов.
* **Определение необходимых шагов:** Разработка стратегии по достижению целей, включающей сбережения, инвестиции и управление долгами.
**Пример:**\
Владимир создал финансовый план, включающий погашение кредитов, ежемесячные сбережения на образование детей и инвестирование в акции.
3. **Составление бюджета:**
* **Ежемесячный бюджет:** Планирование доходов и расходов, выделение средств на сбережения и инвестиции.
* **Корректировка плана:** Регулярный пересмотр бюджета и плана в зависимости от изменений финансового положения или жизненных обстоятельств.
**Пример:**\
Мария каждый месяц составляет бюджет, откладывая 15% дохода на пенсию и 10% на поездку за границу.
### **Пенсионное планирование и накопления**
1. **Оценка будущих потребностей:**
* **Анализ расходов в пенсионный период:** Прогнозирование затрат на проживание, медицинское обслуживание и отдых.
* **Оценка текущих накоплений:** Анализ существующих пенсионных фондов и других сбережений.
2. **Выбор пенсионных инструментов:**
* **Государственные пенсионные программы:** Участие в государственных пенсионных фондах.
* **Частные пенсионные фонды:** Инвестирование в частные пенсионные программы и фонды.
3. **Регулярные отчисления:**
* **Автоматизация сбережений:** Настройка автоматических перечислений на пенсионные счета.
* **Увеличение взносов:** Постепенное увеличение пенсионных взносов по мере роста доходов.
### **Советы по долгосрочному финансовому планированию**
1. **Начинайте рано**\
Чем раньше вы начнёте планировать и откладывать средства, тем больше возможностей у вас будет достичь финансовых целей.
2. **Инвестируйте в себя**\
Повышайте свою квалификацию и знания, чтобы увеличить доходы.
3. **Будьте гибкими**\
Корректируйте свои планы и бюджет по мере изменения жизненных обстоятельств и финансового положения.
4. **Консультируйтесь с экспертами**\
Обратитесь за советом к финансовым консультантам для разработки оптимального плана.
## Налоги
*Налоги – неизбежная часть нашей финансовой жизни. Понимание налоговой системы и использование вычетов и льгот может значительно снизить налоговое бремя и увеличить ваши доходы.*
### **Основы налогообложения для физических лиц**
### **Типы налогов**
* **Подоходный налог**\
Налог на доходы физических лиц (НДФЛ). В России ставка составляет 13% для резидентов.
* **Налог на имущество**\
Налог на недвижимость и транспортные средства. Размер налога зависит от кадастровой стоимости имущества.
* **Налог на прибыль**\
Налог на доходы от предпринимательской деятельности.
**Пример:** Мария, работающая по найму, платит 13% НДФЛ со своей зарплаты. За свою квартиру она ежегодно платит налог на имущество.
### **Обязанности налогоплательщика**
* **Декларирование доходов**\
Ежегодное представление налоговой декларации, если есть дополнительные доходы (аренда, продажа имущества).
* **Уплата налогов**\
Своевременная уплата налогов для избежания штрафов и пеней.
### **Налоговые льготы и вычеты**
**Стандартные вычеты**
* **На детей:** В России предоставляется вычет на каждого ребенка до 18 лет, либо до 24 лет, если ребёнок учится.
* **Личные вычеты:** Льготы для отдельных категорий граждан (например, инвалидов).
**Социальные вычеты**
* **На обучение:** Возможность вернуть часть средств, потраченных на обучение своё или детей.
* **На лечение:** Возврат части затрат на медицинские услуги и покупку лекарств.
**Имущественные вычеты**
* **Покупка недвижимости:** Возможность вернуть часть средств при покупке жилья (до 2 миллионов рублей).
* **Проценты по ипотеке:** Вычет на уплаченные проценты по ипотечному кредиту.
### **Способы оптимизации налогообложения**
1. **Использование всех возможных вычетов**\
Обратитесь к налоговому консультанту для определения всех доступных вычетов.
2. **Ведение учёта**\
Храните все документы, подтверждающие расходы, на которые можно получить вычеты.
3. **Инвестирование**\
Использование налоговых льгот при инвестициях, например, индивидуальный инвестиционный счёт (ИИС) в России.
## Обучение и сертификация
*Обучение и сертификация играют важную роль в повышении финансовой грамотности и карьерных возможностей. Пройдя специализированные курсы и получив сертификации, вы сможете более эффективно управлять своими финансами и достигать больших успехов в профессиональной сфере.*
### **Курсы и тесты**
#### **Обучающие курсы**
* **Онлайн-курсы**\
Широкий выбор курсов по финансам, доступных на платформах, таких как Coursera, Udemy, Khan Academy.
* **Университетские программы**\
Программы бакалавриата и магистратуры по финансовому менеджменту, экономике, бухгалтерскому учёту.
#### **Сертификационные программы**
* **CFA (Chartered Financial Analyst):** Престижная сертификация для финансовых аналитиков.
* **CPA (Certified Public Accountant):** Сертификация для профессиональных бухгалтеров.
* **CFP (Certified Financial Planner):** Сертификация для финансовых консультантов.
### **Преимущества обучения и сертификации**
**1. Повышение квалификации:**
* **Знания и навыки:** Углубленное понимание финансовых принципов и методов.
* **Актуальность:** Обучение новейшим тенденциям и изменениям в финансовой сфере.
**2. Карьерный рост:**
* **Повышение:** Получение сертификаций и дополнительных знаний способствует карьерному росту и увеличению заработной платы.
* **Конкурентоспособность:** Обладатели престижных сертификатов имеют преимущество при трудоустройстве.
#### В совокупности, эти аспекты помогают сформировать комплексное понимание финансовых систем и уверенно управлять своими финансами, обеспечивая стабильность и процветание в долгосрочной перспективе.
*Прошлое это хорошо, но нас еще многое ждет в настоящем - поэтому предлагаю двигаться дальше*


